恒鼎国际
 全球移民热线
400- 8118-152
全球移民热线
400- 8118-152
恒鼎海外移民专家表示:日前,马来西亚第二家园计划(MM2H)新版政策实施以来的“成绩单”正式出炉。2024年10月至2026年8月底,新版MM2H共收到7,650份新申请,其中中国大陆申请人以3,847份位居第一,占据近半壁江山。
这波申请潮为马来西亚带来约88.5亿林吉特的经济价值——其中超过50亿林吉特用于购买房产,约38.2亿林吉特流入银行定存。(数据来源:BERNAMA)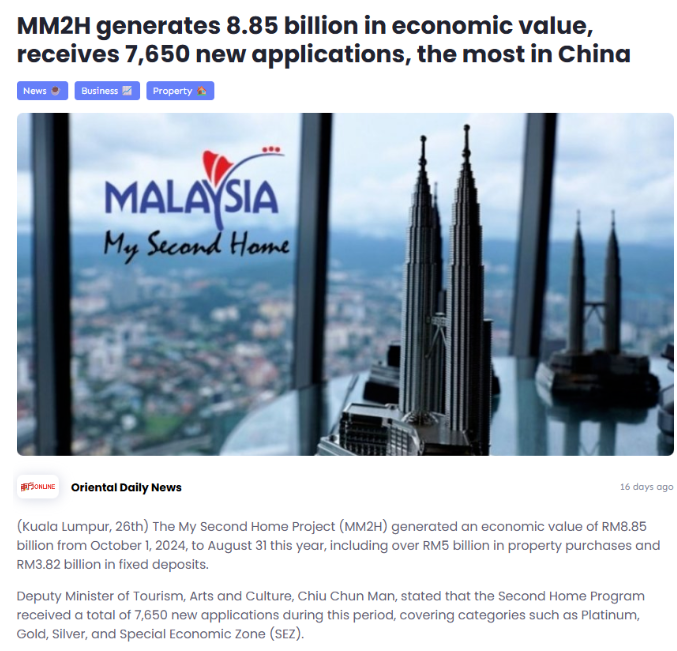
一、客源地排名:中国申请人遥遥领先
从申请来源看,中国申请人的数量优势非常明显:
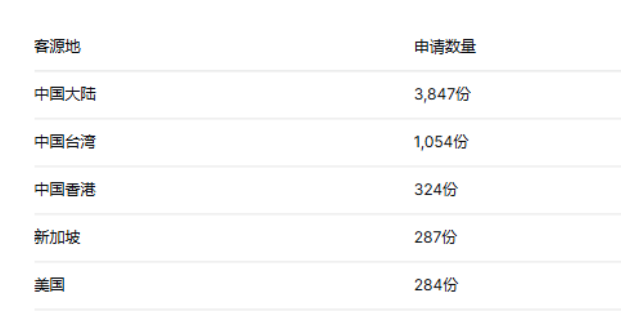
中国大陆、中国台湾、中国香港三地合计超过5,200份,占全部申请的近七成。
二、中国人为什么青睐马来西亚?
原因并不复杂。
地理与文化距离近。飞行时间短,华人社群成熟,饮食、语言基本可以无缝衔接,适应成本远低于欧美。
教育与医疗资源丰富。国际学校体系完善,医疗水平在东南亚名列前茅,无论是长居还是养老都具备实际吸引力。
申请人群正在变化。过去提到MM2H,大家第一反应是“银发族养老”。但现在,为了孩子读书的陪读家庭、在中马两地往返的商务人士、以及把身份作为海外资产配置一环的中产,已经成为申请主力。
三、88.5亿林吉特从哪来?分级制度是关键
这笔可观的经济流入,直接受益于新版MM2H的分级设计。现行政策告别了过去的“一刀切”,按预算和需求分为银卡、金卡、铂金卡以及特殊经济区/金融区(SEZ/SFZ) 几个档位,门槛、购房要求和居留年限各不相同。
银卡(Silver)
定存:15万美元
购房:不低于60万林吉特住宅
签证:5年(可续签)
主申请人年龄:25岁以上
金卡(Gold)
定存:50万美元
购房:不低于100万林吉特
住宅签证:15年(可续签)
主申请人年龄:25岁以上
铂金卡(Platinum)
定存:100万美元
购房:不低于200万林吉特住宅
签证:20年(可续签)
主申请人年龄:25岁以上
SEZ/SFZ(特殊经济区/金融区)
主申请人年龄:21岁以上
定存:21-49岁为6.5万美元;50岁及以上为3.2万美元
签证:10年
房产:按当地特区政策要求购买
所以现在问“办MM2H要多少钱”,已经没有统一答案,完全取决于个人预算和规划方向。
四、资金能动了?房产有限制吗?
定存资金:获批签证后,本金最多可提取50%,但只能用于马来西亚当地的指定消费,包括购房、教育、医疗和旅游支出。
房产限制:银卡、金卡、铂金卡均属于强制购房类别,且原则上这套房产前10年内不能直接出售套现,除非是为了置换更贵的房产。
这意味着,算账时不能只盯着“15万美元定存”,还需要把购房款、手续费和后期生活成本一并纳入规划。
五、工作、家属与居住要求
工作与经商
铂金类别申请人可参与商业、投资及就业活动;其他类别如希望在马来西亚工作、经营业务,需另行申请相应的工作或经营准证。
家属随行
MM2H支持全家申请,包括配偶、子女、父母及配偶父母。成年子女如继续作为附属申请人,需满足年龄、婚姻状态等相应条件。
居住要求
50岁以下申请人需满足每年累计90天的居住要求,相关天数可按现行规定由主申请人或符合条件的家庭成员共同完成;50岁及以上申请人目前没有最低居住天数要求。
六、本质:一张“长期居住选择权”
必须明确一点:MM2H不是绿卡。无论持有多少年,都不会自动转为马来西亚永久居留(PR)或国籍。官方FAQ写得很清楚,它不是移民入籍通道。
如果你的终极目标是“拿永居”,那MM2H不适合你。
但如果你看重的是长期居住权、给孩子铺教育跳板、找一个气候和环境宜人的养老地,或者单纯在海外留一个Plan B,那它就是一个非常实用的工具。
现在大家讨论的重点,早已不是单纯的“门槛高低”,而是怎么用这个身份解决自家的实际问题——是真打算举家搬迁,还是只为了教育过渡,或是拿个身份备用?
想清楚目的,再结合自家的年龄、预算和职业规划去对号入座选档位,才是最理性的做法。
如需进一步了解银卡、金卡、铂金卡及SEZ/SFZ类别的具体差异,或希望结合自身年龄、预算和家庭情况做初步评估,欢迎进一步沟通。


24小时服务咨询热线
400- 8118-152

[ 扫一扫关注微信 ]
 地址:北京市朝阳区东三环北路嘉盛中心25层2510-2511
 邮箱:company@hengding.group
 24小时咨询热线
400- 8118-152